

导语:国内商业航天赛道长期陷入 “烧钱内卷”:长光、星河动力等头部企业持续亏损,行业普遍存在卫星制造重投入、数据变现慢、现金流承压难题。厦门天卫科技作为行业罕见连续三年盈利全链条商业航天企业,手握工信部审核、ITU 全球公示 108 颗混合遥感卫星轨位资源,建成国家发改委批复年产 100 颗微小卫星 AIT 智能制造产线,已成功发射 4 颗多光谱 / 高光谱 / SAR 在轨卫星,打通卫星研制、地面测控、通导遥大数据、行业解决方案、航天研学、海外总包六大盈利板块,国内覆盖万亿级城建、农业、水利市场,海外手握泰国 20 颗、印尼 30 颗卫星近 20 亿意向订单。在 SAR 遥感 6300 亿蓝海赛道,兼具稀缺轨位、量产产能、正向现金流、海外渠道四重核心壁垒,成为一级市场商业航天赛道差异化优质标的。
行业困局:国内商业航天普遍 “重投入、弱变现、持续亏损”
国内商业航天经过多年资本热潮,赛道分层清晰,但绝大多数企业存在难以破解的经营死结,制约长期估值天花板。 第一,赛道分化严重,导航、通信格局已定,SAR 遥感存在巨大供给缺口。北斗、GPS 导航成熟,高通量通信卫星被国家队巨头垄断;合成孔径雷达 SAR 不受云层、昼夜限制,可实现毫米级形变监测,覆盖住建、交通、水利、自然资源六大千亿市场,但国内在轨 SAR 卫星总量仅 20 颗,高度依赖海外哨兵数据,国产供给严重不足,赛道空白巨大。 第二,绝大多数商业航天企业单一业务,收入结构单薄。只做卫星零部件、只做发射服务、只做单一数据服务,缺少从制造到落地应用完整闭环,单一板块抗周期能力极弱,一旦下游订单放缓,企业直接陷入亏损。 第三,重资产长周期投入,现金流持续承压。单颗微小卫星研制发射成本千万级,星座组网投入动辄数十亿,头部企业普遍连年亏损,高度依赖股权融资,一旦资本遇冷,项目停滞风险极高。对比天卫科技,卫星制造、数据订阅、行业项目、航天研学多板块同步创收,研学业务提供稳定低毛利现金流对冲卫星大额研发投入,实现行业稀缺持续盈利。 第四,核心战略资源稀缺:国际 ITU 卫星轨位是不可再生战略资产,申报周期数年、审核门槛极高,国内民营企业手握百颗级别备案轨位寥寥无几,多数企业无自有轨道,只能租赁合作,长期发展受制于人。 行业数据显示,2024 年国内商业航天市场规模突破 2.3 万亿元,其中 SAR 遥感全场景市场合计 6300 亿元,覆盖 1800 亿住建危房监测、1680 亿桥梁高速监测、780 亿电网巡线、600 亿水利大坝监测等细分市场,需求刚性极强,但具备完整卫星制造 + 自有星座 + 落地解决方案的企业屈指可数,天卫科技恰好补齐赛道供给短板。
企业全链路布局:四大发展阶段,构筑五层不可复制壁垒
厦门天卫科技 2014 年成立,2019 年正式转型商业航天,分三阶段完成全产业链布局,形成五大核心护城河,区别赛道所有单一环节玩家。
发展三阶段
- 奠基期(2014-2018):深耕政企信息化系统集成,积累全国政府、基建、农林央企客户资源,沉淀行业落地服务能力,为后续卫星数据解决方案铺垫渠道;
- 航天起步期(2019-2024):转型微小卫星赛道,搭建自有 AIT 总装产线,先后发射 4 颗不同类型遥感卫星,拿下 108 颗 ITU 备案轨位,自研国内首个通导遥一体化时空大数据平台,研学、卫星制造、数据业务同步盈利;
- 星座扩张期(2026 至今):分 2026-2029 四年分步完成 108 颗混合星座组网,布局天基轨道算力新赛道,海外金砖、东南亚卫星总包订单落地,启动股改、规划 2027 年港股 IPO。
五层核心竞争壁垒
- 稀缺 108 颗 ITU 国际轨位资源:轨位属于太空不可再生战略资源,工信部、ITU 双重合规备案,22 个轨道面布局光学、高光谱、SAR 雷达混合卫星,国内民营企业规模第一,竞品短期无法复刻,是星座组网核心入场券。
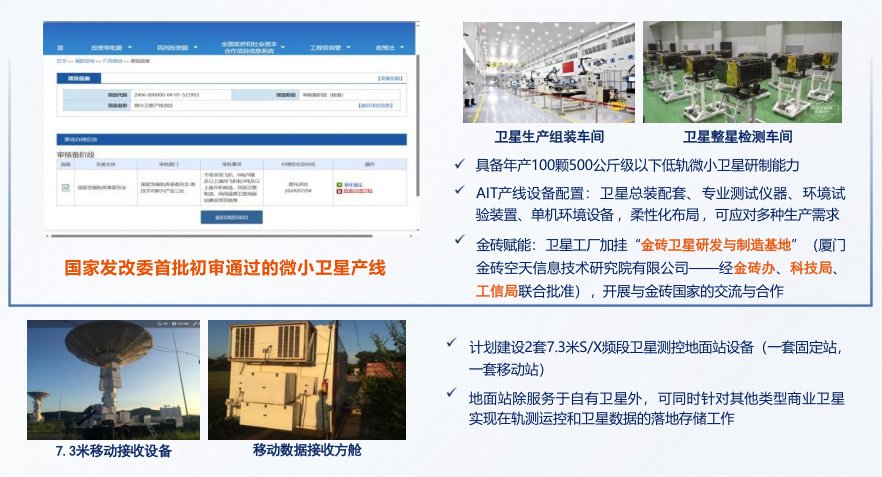
- 量产 AIT 卫星智能制造产线:国家发改委首批通过微小卫星产线,年产 100 颗 500kg 以下微小卫星,模块化、数字化制造大幅降低单星成本,平台成本从定制卫星 50% 降至理想状态 20%,具备批量承接国内外整星委托制造能力,是海外订单核心支撑。
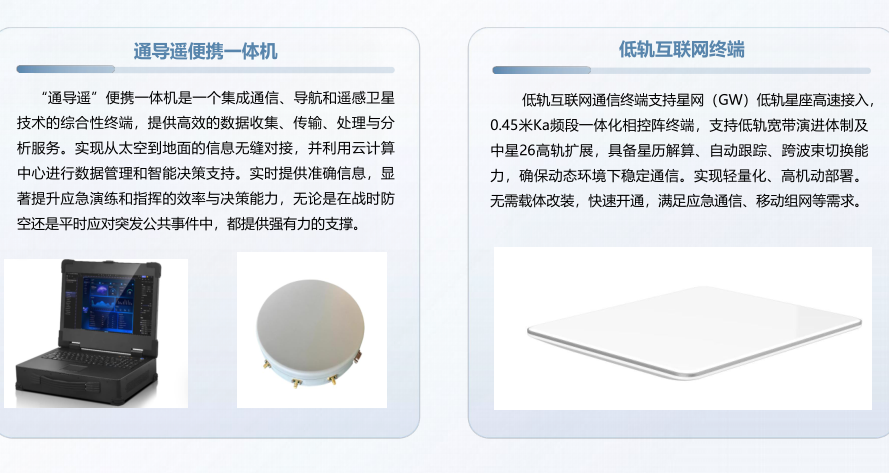
- 通导遥一体化数据平台技术:国内首个落地三合一遥感融合云平台,自研 AI 智能解译算法,可实现地块识别、建筑沉降、边坡形变自动化分析,面向政府、央企提供 SaaS 订阅服务,软件边际成本趋近于零,高毛利持续性收入。
- 多元均衡盈利模型,行业唯一连续盈利:区别同行单一烧钱业务,天卫六大业务同步创收,航天研学提供稳定基础现金流,卫星制造、国内行业项目提供大额一次性回款,卫星数据订阅、海外工程提供长期增量,多板块对冲卫星研发大额投入,摆脱融资依赖。
- 海内外双向渠道壁垒:国内对接中交、中铁、紫金矿业、全国各省市农业水利住建部门;海外手握泰国 20 颗、印尼 30 颗卫星近 20 亿意向总包订单,依托金砖空天研究院打开东南亚、金砖国家航天市场,国内竞品海外拓展普遍薄弱。
六大营收板块,长短收益搭配,彻底摆脱行业烧钱困局
1、微小卫星定制制造(大额一次性收入)
依托百颗级 AIT 柔性产线,承接国内政企、海外国家整星委托研制,覆盖多光谱、高光谱、SAR 雷达全品类,单批次订单千万至数亿规模,2026 年已有国内 60 颗、48 颗大额框架订单落地,海外东南亚 50 颗卫星意向订单储备充足。标准化模块化生产持续摊薄制造成本,硬件毛利率持续优于行业平均水平。
2、卫星地面测控硬件设备
自主研发 7.3 米固定 / 移动测控方舱、北斗高精度接收终端、卫星智慧灯杆、低轨 Ka 相控阵通信终端,面向各地自然资源、应急、海洋局批量销售,配套星座地面站成套建设工程,硬件配套稳定补充营收。
3、通导遥时空数据订阅服务(长期高毛利现金流)
自有多源卫星影像库,按景、按年度向政府、基建、农林企业出售遥感数据使用权,配套 AI 解译专题报告、三维城市建模 SaaS 服务,平台搭建完成后仅需算力运维成本,软件毛利超 70%,星座逐步组网后数据体量逐年指数级上涨,订阅收入持续扩容。
4、六大行业标准化解决方案(政企长期项目)
覆盖智慧农业、森林防火、公路桥梁 InSAR 形变监测、城市两违排查、危房沉降、海洋赤潮预警六大刚需场景,配套完整落地实施、运维服务,客户以国央企、各地政府事业单位为主,项目回款确定性强,复购率高,入选福建、厦门多项人工智能典型应用案例。
5、航天科普研学(稳定抗周期基础现金流)
万㎡航天研学馆,集卫星参观、VR 太空体验、航天创客课程于一体,年接待客流 300 万 +,面向中小学、企事业单位开展研学团建,不受航天卫星研发周期影响,常年稳定创收,对冲星座建设期大额资金投入,是公司实现持续盈利关键支撑板块。
6、海外航天总包工程(第二增长曲线)
依托金砖空天信息研究院资质,面向印尼、泰国等一带一路、金砖国家输出 “卫星制造 + 地面站 + 数据运营” 全套打包方案,海外意向订单总额近 20 亿,同步配套海外遥感数据长期订阅业务,打开国内市场之外全新增量空间。
赛道估值逻辑:SAR 千亿蓝海 + 正向现金流 + 国际化三重稀缺性
当前一级市场商业航天投资分化明显,持续亏损单一卫星制造企业估值泡沫逐步出清,具备自有轨位、量产产能、多元盈利、海外渠道全链条标的成为机构稀缺布局方向,天卫核心投资看点分为三点:
- 赛道刚需天花板极高:SAR 合成孔径雷达卫星供给严重不足,6300 亿下游市场等待国产卫星填补空白,国家 “十四五” 数字经济、新基建、商业航天政策持续加码,每年配套技改、科研专项补贴可申报,政策红利长期释放。
- 盈利模型颠覆行业逻辑:同行普遍依赖股权融资续命,天卫依靠研学、行业项目、数据订阅多板块稳定现金流,可自主支撑星座分阶段组网投入,大幅降低后续融资稀释压力,上市财务报表具备极强优势。
- 国际化成长空间充足:国内遥感市场竞争逐步加剧,东南亚、金砖国家太空基建尚处空白,海外卫星总包订单储备充足,国产微小卫星成本优势显著,海外业务将成为未来 3-5 年核心增长引擎。
同时布局前沿 “轨道数据中心” 赛道,依托卫星太空太阳能、天然低温散热优势,解决地面 AI 算力能耗、水资源瓶颈,远期可面向深空探测、月球基地提供在轨算力服务,打开下一代太空产业长期想象空间。
现存风险与落地发展规划
当前行业与企业潜在风险
- 卫星组网单批次发射、在轨存在技术不确定性,SAR 载荷研发存在周期压力;
- 国内商业航天产业链配套尚不完善,上游核心零部件存在供应链波动;
- 海外项目受各国航天政策、国际地缘环境影响,订单落地存在周期变数。
2026-2029 四年清晰发展路径
2026 年:完成首批 16 颗卫星发射落地,AIT 产线全面达产,落地 10 个省级行业示范项目,完成 3.5 亿增资扩股; 2027 年:累计发射 30 颗卫星,扩充 SAR 卫星产线,落地海外首批卫星交付,完成股改,引入头部战略投资; 2028 年:完成 108 颗星座全部研制发射,数据服务收入占比超 50,启动港股 IPO 申报; 2029 年:布局下一代高分辨率 SAR 与天基算力平台,研学基地全国复制,深耕金砖国家海外航天市场,成长为亚洲领先民营遥感运营商。
结语
国内商业航天长久陷入 “造星容易、变现难” 的怪圈,大量企业执着于卫星发射,却忽略下游落地、多元现金流搭建。厦门天卫科技以不可再生 ITU 轨位为核心资产,量产制造能力为硬件底座,多板块均衡盈利模型破解行业亏损痛点,同时抓住 SAR 遥感千亿国产替代风口,国内政企刚需叠加海外新兴市场双重增长曲线。在太空经济成为国家级未来产业的时代,这家实现连续盈利的全链条民营航天企业,是一级市场商业航天赛道极具确定性的优质投资标的。